Se você está pensando em contratar proteção veicular, é normal se deparar com termos diferentes dos usados no seguro tradicional. Um deles é a cota de participação, que costuma gerar dúvidas logo no início. Afinal, o que isso significa e como afeta quem está protegido?
O que é a cota de participação
A cota de participação é um dos pilares do funcionamento da proteção veicular: é a contribuição que o associado dá no pagamento do próprio prejuízo quando acontece um evento. É esse modelo coletivo — associados dividindo os custos entre si — que torna a proteção mais acessível e com menos burocracia que o seguro tradicional.
Quando ela é cobrada (e quando não é)
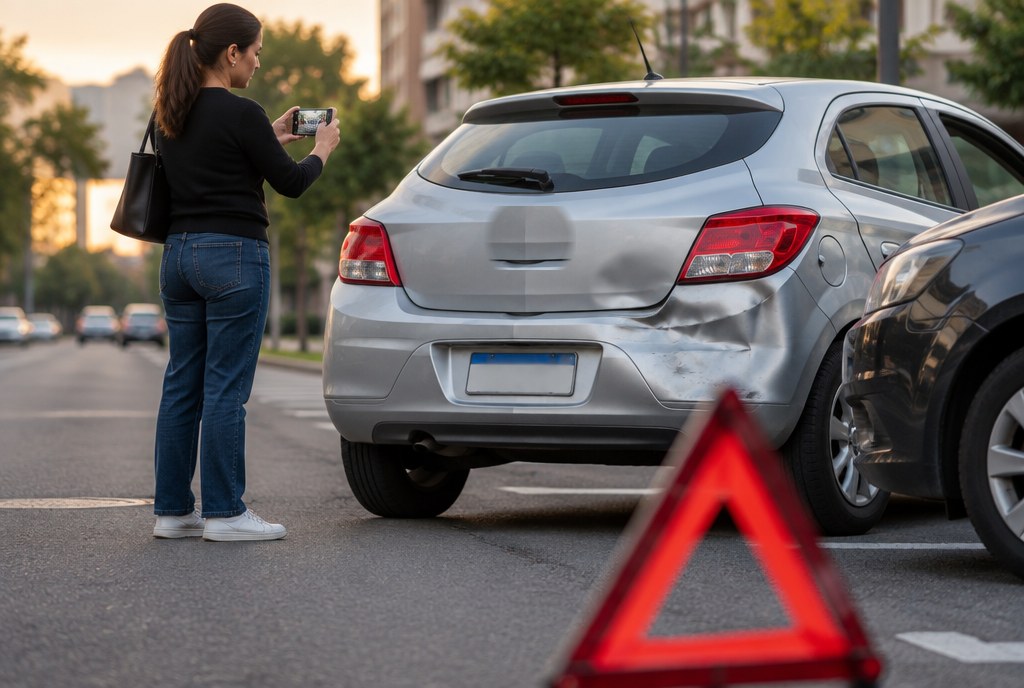
Na Associcar, a cota de participação só é devida em caso de colisão, quando o associado usa a proteção para reparar o próprio veículo. Em furto, roubo, perda total ou acionamento por terceiros, a cota não é cobrada.
O valor é definido em contrato, com base no tipo de veículo, no plano escolhido e no valor da tabela FIPE — você sabe as regras desde o início, sem taxa escondida nem surpresa.
Cota de participação é a mesma coisa que franquia?
Parecem primas, mas não são a mesma coisa. A franquia das seguradoras é um valor fixo do contrato, cobrado para ativar a cobertura em diversos tipos de sinistro. A cota de participação é a contribuição do associado no custo do próprio reparo, aplicada em eventos específicos — e, na Associcar, apenas na colisão com conserto do próprio carro.
Por que ela existe
A cota mantém o equilíbrio financeiro da associação: com cada associado contribuindo com parte do próprio prejuízo, a mensalidade de todos fica mais baixa e a associação garante atendimento para todo mundo. Na prática, é transparência e controle — você sabe exatamente quanto paga por mês e conhece as regras desde o primeiro dia.